Estoński CIT w trakcie roku podatkowego
Opóźniony podpis na sprawozdaniu finansowym uniemożliwia skuteczny wybór ryczałtu
Sprawozdanie finansowe bez podpisu kierownika jednostki nie jest sprawozdaniem sporządzonym „zgodnie z przepisami o rachunkowości” w rozumieniu art. 28j ust. 5 ustawy o CIT. Złożenie podpisu po upływie trzymiesięcznego terminu od dnia bilansowego powoduje, że wybór estońskiego CIT w trakcie roku podatkowego jest nieskuteczny. Tak orzekł WSA w Krakowie w wyroku z 20 stycznia 2026 r. (I SA/Kr 800/25), oddalając skargę na interpretację indywidualną Dyrektora KIS z 8 października 2025 r. (0111-KDWB.4010.119.2025.2.AW).
Wybór estońskiego CIT w trakcie roku podatkowego – warunki formalne
Podatnik może wybrać opodatkowanie ryczałtem od dochodów spółek nie tylko od początku roku podatkowego, lecz również w jego trakcie. Art. 28j ust. 5 ustawy o CIT przewiduje taką możliwość, pod warunkiem że na ostatni dzień miesiąca poprzedzającego pierwszy miesiąc opodatkowania ryczałtem podatnik zamknie księgi rachunkowe oraz sporządzi sprawozdanie finansowe zgodnie z przepisami o rachunkowości.
Przepis ten ustanawia sekwencję trzech czynności: złożenie zawiadomienia ZAW-RD do naczelnika urzędu skarbowego, zamknięcie ksiąg rachunkowych na odpowiedni dzień bilansowy oraz sporządzenie sprawozdania finansowego. O ile dwie pierwsze czynności rzadko budzą kontrowersje, o tyle trzecia – sporządzenie sprawozdania – okazała się źródłem sporu o fundamentalnym znaczeniu praktycznym.
Stan faktyczny – sprawozdanie sporządzone w terminie, podpisane po terminie
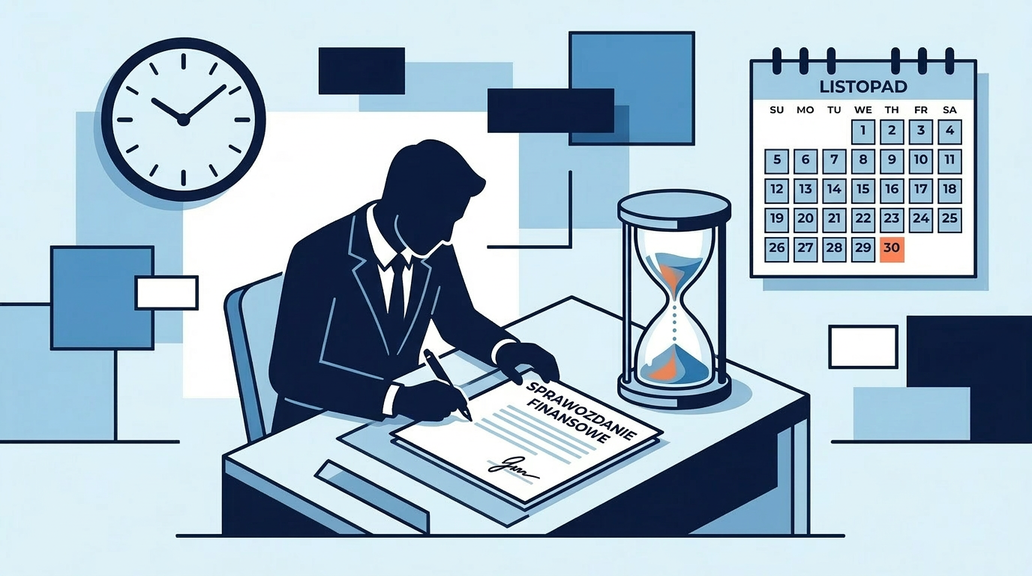
Spółka z ograniczoną odpowiedzialnością wybrała estoński CIT od 1 września 2023 r., zamykając księgi rachunkowe na dzień 31 sierpnia 2023 r. Sprawozdanie finansowe w postaci pliku XML zostało sporządzone 19 listopada 2023 r. Problem polegał na tym, że podpisy elektroniczne kierownika jednostki i osoby prowadzącej księgi rachunkowe zostały złożone dopiero 29 marca 2024 r. – a więc po upływie trzymiesięcznego terminu na sporządzenie sprawozdania, liczonego od dnia bilansowego (termin upływał 30 listopada 2023 r.).
Spółka argumentowała, że sprawozdanie zostało merytorycznie przygotowane w terminie, a podpis stanowi jedynie czynność formalną – potwierdzającą, nie konstytutywną. Powoływała się na wyrok Sądu Apelacyjnego w Poznaniu (I ACa 1048/10), w którym stwierdzono, że brak podpisu pod sprawozdaniem nie oznacza, iż sprawozdanie nie istnieje i nie zostało sporządzone. Wskazywała również na interpretację ogólną Ministra Finansów z 25 stycznia 2024 r. (DD8.8203.1.2023), dopuszczającą złożenie zawiadomienia ZAW-RD przed faktycznym zamknięciem ksiąg. Ponadto spółka powoływała się na wyrok WSA w Szczecinie z 5 marca 2025 r. (I SA/Sz 614/24), dotyczący co prawda odrębnej kwestii (rozróżnienia sprawozdania rocznego i śródrocznego), ale – zdaniem skarżącej – świadczący o odchodzeniu sądów od ścisłego formalizmu w sprawach estońskiego CIT. Jako dowód ewolucji stanowiska organów przywołała również pismo Ministra Finansów z 3 lipca 2025 r. (DD8.054.2.2025) dotyczące ukrytych zysków, w którym zastosowano reguły wykładni systemowej i funkcjonalnej na korzyść podatników.
Stanowisko Dyrektora KIS – podpis jako integralna część sporządzenia
Dyrektor KIS uznał stanowisko spółki za nieprawidłowe. Organ wskazał, że podpisanie sprawozdania finansowego jest integralną częścią jego sporządzenia w rozumieniu przepisów ustawy o rachunkowości. Sprawozdanie bez podpisu uprawnionych osób nie może być uznane za sporządzone zgodnie z ustawą o rachunkowości, a zatem nie spełnia warunku z art. 28j ust. 5 ustawy o CIT.
DKIS odwołał się do art. 52 ust. 2a ustawy o rachunkowości, zgodnie z którym podpisanie sprawozdania finansowego stanowi potwierdzenie, że spełnia ono wymagania przewidziane w ustawie.
Wyrok WSA w Krakowie – sąd przyznaje rację organowi
Wojewódzki Sąd Administracyjny w Krakowie oddalił skargę spółki, uznając interpretację Dyrektora KIS za zgodną z prawem. Sąd przeprowadził wnikliwą analizę relacji między sporządzeniem sprawozdania finansowego a jego podpisaniem, dochodząc do wniosku, że czynności te nie mogą być rozdzielane.
WSA wskazał, że trzymiesięczny termin od dnia bilansowego na sporządzenie sprawozdania jest terminem ostatecznym i żaden dokument wewnętrzny nie może go wydłużyć (za komentarzem A. Jarugowej i T. Martyniuk, Komentarz do ustawy o rachunkowości, Gdańsk 2002, s. 607–608). Sąd podkreślił jednocześnie, że samo przygotowanie dokumentu nie oznacza jeszcze wiążącej deklaracji jednostki co do jej sytuacji majątkowej – sprawozdanie nabiera ostatecznego charakteru dopiero po złożeniu podpisu przez uprawnione osoby (za komentarzem pod red. T. Kiziukiewicz, Lex, Art. 52). Z kolei powołując komentarz pod red. E. Walińskiej (Lex, Art. 52), WSA potwierdził, że do czasu upływu terminu na sporządzenie sprawozdania wszystkie jego wymagane elementy powinny być gotowe – w tym podpis.
Sąd powołał się również na Krajowy Standard Rachunkowości nr 14, którego punkt 3.15 jednoznacznie stanowi: „za dzień sporządzenia sprawozdania finansowego uważa się datę złożenia podpisu pod sprawozdaniem finansowym sporządzonym w postaci elektronicznej przez osobę, której powierzono prowadzenie ksiąg rachunkowych, z tym że sprawozdanie uważa się za sporządzone z dniem złożenia podpisu przez kierownika jednostki”.
Odrzucenie argumentu o proporcjonalności i zarzutu dotyczącego wersji przepisu
Spółka podnosiła, że taka wykładnia prowadzi do nadmiernego formalizmu – pozbawienie prawa do estońskiego CIT z powodu opóźnienia w podpisaniu sprawozdania jest sankcją niewspółmierną do wagi uchybienia.
Sąd odrzucił tę argumentację. Wskazał, że wymóg złożenia podpisu przez kierownika jednostki pod dokumentem istotnym w działalności podmiotu nie jest nadmiernym wymaganiem, lecz należy do zwykłych obowiązków reprezentantów danego podmiotu.
Sąd odrzucił również zarzut skarżącej, że organ oparł interpretację na brzmieniu art. 28j ust. 5 obowiązującym po 1 stycznia 2023 r. WSA wskazał, że treść przepisu w części dotyczącej obowiązku sporządzenia sprawozdania zgodnie z przepisami o rachunkowości jest tożsama zarówno w brzmieniu do 31 grudnia 2022 r., jak i od 1 stycznia 2023 r. Zmiana redakcyjna nie miała zatem wpływu na ocenę stanowiska wnioskodawcy.
WSA zwrócił ponadto uwagę, że powoływana przez skarżącą interpretacja indywidualna z 5 grudnia 2024 r. (0114-KDIP2-2.4010.623.2024.1.SJ), rozróżniająca datę sporządzenia od daty podpisania sprawozdania, została zmieniona przez Szefa KAS pismem z 1 października 2025 r. (DOP12.8221.11.2025). Argument o rozbieżności w praktyce interpretacyjnej organów utracił zatem swoją moc.
Praktyczna definicja sporządzenia sprawozdania finansowego na potrzeby estońskiego CIT
Wyrok WSA w Krakowie ustala jasną regułę: sprawozdanie finansowe sporządzone na potrzeby art. 28j ust. 5 ustawy o CIT musi zostać nie tylko merytorycznie przygotowane, ale i podpisane przez wszystkie uprawnione osoby w terminie trzech miesięcy od dnia bilansowego.
Dla podatników planujących przejście na estoński CIT w trakcie roku podatkowego oznacza to konieczność ścisłego dotrzymania harmonogramu prac sprawozdawczych. Opóźnienie w podpisaniu sprawozdania – nawet o jeden dzień – może skutkować uznaniem, że wybór ryczałtu był nieskuteczny, z daleko idącymi konsekwencjami podatkowymi obejmującymi konieczność rozliczenia się na zasadach klasycznego CIT za cały sporny okres.
Warto rozważyć pisemne ustalenie wewnętrznego harmonogramu zamknięcia ksiąg i sporządzenia sprawozdania, ze wskazaniem dat granicznych dla poszczególnych czynności – w tym złożenia podpisów elektronicznych.
Podstawa prawna: wyrok WSA w Krakowie z 20 stycznia 2026 r., sygn. akt I SA/Kr 800/25; art. 28j ust. 5 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych; art. 45, art. 52 ust. 1, 2 i 2a ustawy z dnia 29 września 1994 r. o rachunkowości; KSR nr 14, pkt 3.15.

Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.